年会費最大2万900円の「JAL CLUB-A ゴールド」と、24万2000円〜59万9500円に達する金属製「JAL Luxury Card」。国内屈指のマイル還元やFOP付与の強みを公平に評価しつつも、日常決済での回収難度や端末対応の現場実態を解剖。乗る機会ごとに有償上位クラスを選択する合理性と、見栄を削ぎ落とした先の実利を記録する。
金属製クレジットカードが持つ独特の質感やプレゼンスは、キャッシュレス決済における一つの体験価値として認知されている。一方で、日常の決済やフライト実務において「どのカードが自分にとって合理的か」を判断する際、年会費と付帯機能のバランスは極めて重要な検証項目となる。
本稿では、JALとラグジュアリーカードが提携する「JAL Luxury Card(年会費24万2000円〜59万9500円)」が備える高還元率やステータス付帯の仕様を正確に整理しつつ、年会費最大2万900円の「JAL CLUB-A ゴールドカード」との実利的な差異を比較する。
信販会社・SBI新生銀行グループ(アプラス)による発行スキームや現場での利用性も踏まえ、どのような利用スタイルにおいてそのコストが正当化されるのか、客観的な視点から考察する。
1. クレジットカードにおける「金属製」の立ち位置と現場の実際
近年、各社から発行されている金属製カードは、その重量感や加工技術の高さから、決済におけるプレミアムな演出として注目を集めている。しかし、日常の実務決済という観点においては、いくつかの実用上の留意点も存在する。
一部の決済端末における対応状況
金属製カードはプラスチック製カードと厚みや重量、磁気特性が異なる場合があり、以下のような特定の機械で注意書きが掲示されているケースがある。
- パーキングの自動精算機やガソリンスタンドの吸い込み式リーダー
- 駅の自動券売機や一部のセルフレジ端末
- 店舗導入の旧型決済端末
「金属製カードは読み取り不良や詰まりの原因となるため、プラスチック製カードをご利用ください」といった案内がなされている場面もあり、金属製カード単体ではすべての決済端末を網羅しきれない場合がある。そのため、多くの金属カード発行会社でも、トラブル時の予備としてプラスチック製カードの同時携行を推奨しているのが実情である。
「道具」としての割り切り
決済の本質が「安全かつ確実に取引を完了させること」である以上、外装が金属であること自体は、実務上の決済スピードや承認力に直接影響を与えるものではない。カードをステータスシンボルとして楽しむのか、純粋な決済インフラとして見るのかによって、その価値の受け止め方は大きく分かれる。
2. 「JAL Luxury Card」と「JAL CLUB-A ゴールド」のスペック比較
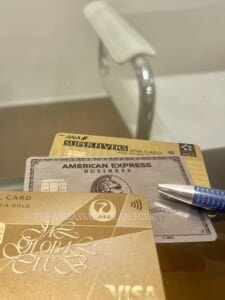
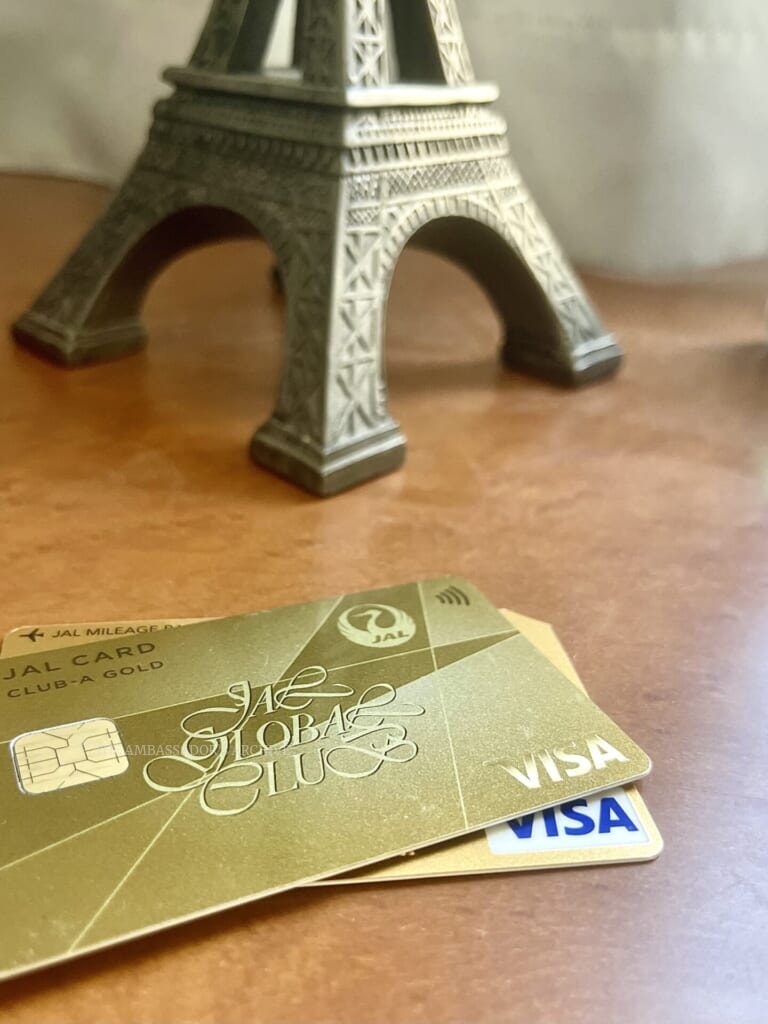
日本航空(JAL)とラグジュアリーカード(発行元:信販会社・SBI新生銀行グループのアプラス)による『JAL Luxury Card』は、金属製プレートに鶴丸の意匠をあしらい、高水準のマイル還元やステータス付帯を組み込んだパッケージである。
これを、JALマイラーのスタンダードな選択肢である「JAL CLUB-A ゴールドカード」と並べて比較する。
| 比較項目 | JAL CLUB-A ゴールドカード | JAL Luxury Card(通常版) | JAL Luxury Card Limited(完全招待制) |
| カード素材 | プラスチック製 | 金属製 | 金属製 |
| 発行会社 | JALカード(三菱UFJニコス/JCB等) | アプラス(信販会社・SBI新生銀行グループ) | アプラス(信販会社・SBI新生銀行グループ) |
| 年会費(税込) | 最大2万900円 | 24万2000円 | 59万9500円 |
| 通常ショッピング還元 | 1.0%(100円=1マイル) ※特約店で2.0% | 1.25%(100円=1.25マイル) | 1.50%(100円=1.5マイル) |
| JAL航空券購入還元 | 最大2.0%〜3.0%(アドオン等) | 2.25% | 2.50% |
| Life Statusポイント | ショッピング利用で積算(通常基準) | ショッピング利用で積算+利用額に応じた追加優遇あり | ショッピング利用で積算+利用額に応じた追加優遇あり |
| 付帯ステータス | なし(※搭乗・LSP実績で判定) | JMBクリスタル(※年100万円決済要) | 毎年50,000 FOP付与(単体でJMBサファイア確定) |
| サクララウンジ | 条件達成・資格保持中は利用可 | 年5回(電子クーポン) | 年会費支払い年においてサクララウンジ利用可 |
| 最上位ラウンジ | 通常は利用不可(搭乗クラス準拠) | 通常は利用不可(搭乗クラス準拠) | 単体では利用不可(※自力搭乗分と合算でダイヤ到達時のみ可) |
| 10年間の総維持費 | 最大約21万円 | 約242万円 | 約600万円 |
| JALカード限定ボーナス | 毎年初回2,000マイル/搭乗毎25% | 対象外(JALカード発行ではないため) | 対象外(JALカード発行ではないため) |
| ステイタスボーナスマイル | 自身がステイタスを保持している場合のみ付帯 | クリスタル付帯時はクリスタルの積算率適用 | サファイア付帯時はサファイアの積算率適用 |
3. 客観的なメリットと費用対効果の検証
JAL Luxury Cardは、日常の決済でJALマイルを高効率で蓄積したいユーザーや、ステータス獲得の時間を短縮したい層にとって、非常に強力なスペックを備えている。その上で、年会費とのバランスをどのように捉えるべきかを検証する。
① 通常ショッピング還元差と損益分岐の計算
通常版(年会費24万2000円)とCLUB-A ゴールド(最大2万900円)の年会費差額は約22万1100円、Limited(59万9500円)との差額は約57万8600円である。
継続特典や各種付帯優待を除外した「通常ショッピング決済における還元率の差分(+0.25%〜+0.50%)」のみを根拠とし、1マイル=2円相当(実質0.5%〜1.0%の追加還元)と仮定してこの年会費差額を回収しようとした場合、損益分岐点となる年間決済額は以下のようになる。
- 通常版との差額回収:22万1100円 ÷ 0.5% = 年間約4,422万円の決済が必要
- Limitedとの差額回収:57万8600円 ÷ 1.0% = 年間約5,786万円の決済が必要
年会費の差額は約2.6倍に開いているものの、Limitedはマイルの追加還元率も2倍(+0.5%)となるため、必要決済額は約4,422万円から約5,786万円への微増にとどまる。しかし、日常の買い物だけで毎年4,000万〜5,000万円台後半を決済し続けることは、一般的な個人の家計規模では極めて非現実的である。日常決済の還元差だけで高額な年会費を正当化することは難しいことがわかる。
② 10年で約600万円の維持費 vs 新NISAや旅そのものへの投資
さらに見逃せないのが、長期にわたる固定費の累積差である。
- JAL CLUB-A ゴールド:10年間の維持費は最大約21万円。
- JAL Luxury Card Limited:10年間の維持費は約600万円(毎年59万9500円)。
10年で約600万円という莫大な差額を前にしたとき、家計や資産運用の観点から極めてシンプルな疑問が生じる。「毎年約60万円(月5万円)あるなら、カードの固定費に消滅させるのではなく、新NISAの成長投資枠やつみたて投資枠で堅実にインデックス運用へ回したほうが、将来的に遥かに大きな資産形成になるのではないか」
10年間で600万円の元本を積み立て、年利数パーセントで堅実に運用すれば、将来手元に残る資産価値は大きなものとなる。
現行のLife Statusプログラムにおいて、国際線のLSP積算は座席クラスにかかわらず「区間マイル(1,000区間マイル=5 LSP)」に連動する仕組みとなっており、上位クラスに乗ったからといって搭乗LSPが急増するわけではない。通算1,500 LSP(JGC基準)へ到達するには、日々の地道なフライト実績や決済の積み重ねが不可欠である。
その前提に立ったとき、乗らない年のサファイア維持やLSPの優遇加算のためだけに毎年約60万円もの固定費を演出し続けることは、個人の資産配分として合理的とは言い難い。
③ たまに乗る人にとっての「しごく当たり前の算数」
「たまにしか飛行機に乗らない層」にとっても、結論は全く同じである。
自力搭乗を行わない場合、Limitedで得られるのはサファイア(サクララウンジ利用権)止まりであり、毎年59万9500円を払い続けなければその権利は1年で消滅する。
たまにしか乗らないのであれば、毎年約60万円を払って混雑するサクララウンジの利用権を買い戻し続けるよりも、乗るその時に予算を使って上位クラス(Cクラス・Fクラス)のチケットを買うほうが、体験の質は圧倒的に上である。これはしごく当たり前の話だ。
- 年約60万円のカード維持でエコノミー搭乗:機内は普通席のまま。利用できるのは混雑するサクララウンジ。
- その予算を有償上位クラスに充当:
- 国内線ファーストクラス:専用保安検査場から羽田国内線「ファーストクラスラウンジ(旧ダイヤモンド・プレミアラウンジ)」へ進み、特製焼きカレーパンやこだわりのおにぎりを食し、機内では最前列シートで時間帯に応じたこだわりの食事や銘酒を堪能する。
- 国際線ビジネスクラス:専用チェックインや優先手荷物扱いを受け、国際線サクララウンジで名物のJAL特製ビーフカレーを味わい、機内ではフルフラットシートで快適に移動する。
- 国際線ファーストクラス:羽田の国際線「ファーストクラスラウンジ」本館で「JAL’s SALON」の上質なウイスキーや「鮨 鶴亭」の職人が目の前で握る寿司をつまみ、最上級の機内空間で目的地へ向かう。
「乗らないステータスの維持」に毎年約60万円を投じるのか、それとも「乗るフライトそのものの快適性」や「将来の資産形成」に資金を直接投じるのか。個人の価値観として、どちらが自由で豊かなお金の使い方かは明白である。
4. 発行会社と提携形態の違いによる特徴
JALのプロパーカードである「JALカード」は三菱UFJニコスやJCB、東急、小田急などの提携で発行されているのに対し、本カードは信販会社・SBI新生銀行グループのアプラスが発行を担っている。
これにより、一般的なJALカードとはサービス設計にいくつかの差異が存在する。
- JALカード特約店の適用関係: 一部のJALカード会員限定キャンペーンや特約店プログラムにおいて、アプラス発行のラグジュアリーカードは対象外となる場合がある。
- コンシェルジュやライフスタイル優待: 一方で、ラグジュアリーカードが強みを持つ24時間コンシェルジュサービス、高級レストランの送迎優待、映画館・美術館の優待など、純粋なエアラインカードの枠を超えた都市型コンシェルジュ機能が付帯する。
航空機能に特化して無駄を省いたJALカードに対し、ラグジュアリーカードは「都市生活の優待パッケージにJALの特典を融合させた複合商品」というポジショニングである。
5. まとめ:自分にとっての最適解をどう選ぶか
金属製カードのデザイン性やコンシェルジュ機能、そして鶴丸のロゴが入った限定カードを所有する満足感やコレクションとしての価値は、個人の趣味嗜好として尊重されるべき領域である。
しかし、「フライトの実利」と「合理的な家計管理」という視点に立ち戻るならば、結論はよりシンプルになる。
- 堅実なマイル蓄積とJALのインフラ活用を重視する場合:年会費最大2万900円の「JAL CLUB-A ゴールドカード」をベースに、日々の搭乗や生活利用を通じてLife Statusポイントを蓄積していくアプローチが、最もコストパフォーマンスに優れている。
- 快適なフライト体験を求める場合:年約60万円(10年で600万円)という高額な固定費でステータスを縛り付けるのではなく、搭乗するフライトごとに有償で上位クラス(国内線ファーストや国際線ビジネス)を選択する柔軟性を持つことこそが、最も自由で無駄のない資金配分である。
カードの外装やステータスという「記号」に惑わされることなく、自身のフライト頻度、年間決済額、そしてライフスタイルに最も合致した道具を選ぶことが重要である。